Retención del 15% en el IRPF para autónomos profesionales con menores rentas
Este porcentaje será del 7,5% cuando los rendimientos tengan derecho a deducción por rentas obtenidas en Ceuta y Melilla
Utilidades


-
![Eolux: innovación, tecnología y rendimiento profesional. Redefine el cuidado capilar]()
-
![]()
![]()
Rainbow Room Int.
![]()
Daniel Benoit
![]()
KIN Cosmetics
![]()
Intercoiffure Mondial H.N.
![]()
Anna Pacitto
![]()
David Barron
![]()
Manuel Mon Estilistas
-
![Peluquería a domicilio: un modelo en transformación]()
Peluquería a domicilio: un modelo en transformación
-
![x]()
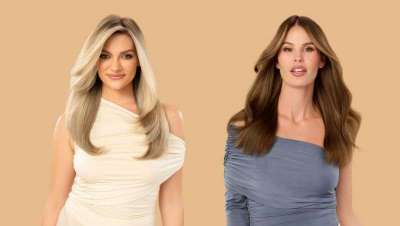
Mocha y Ash Gold: siete nuevos tonos para una coloración llena de matices
Las nuevas tonalidades amplían las posibilidades creativas en el salón, con propuestas que realzan los castaños, aportan dimensión a los rubios y permiten crear resultados luminosos y sofisticados durante todo el año
-
![x]()
El bigote fino y definido se convierte en tendencia durante Movember
El soft mustache gana protagonismo entre las tendencias masculinas de 2026. Un estilo discreto y fácil de mantener que encuentra en noviembre, coincidiendo con la campaña solidaria Movember
-
![x]()
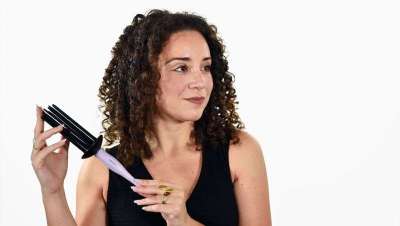
Nuevas herramientas de Bifull de Perfect Beauty para potenciar el rizo natural
Dos nuevos cepillos especializados facilitan el trabajo con cabellos rizados y ondulados, desde la definición de los mechones hasta la creación de volumen y textura, respetando el movimiento natural del cabello
-
![x]()
Parlux reúne Elysium, Setra y Evolis para el styling profesional
Un secador compacto, una gama de planchas y tres rizadores que combinan soluciones técnicas para responder a las necesidades del trabajo en salón
-
![x]()
Peluquería a domicilio: ¿una alternativa o un reto para el salón convencional?
La peluquería a domicilio plantea nuevos retos para el sector. ¿Cómo adaptarse a los cambios sin perder de vista la profesionalidad, la calidad y la competencia justa?
-
![concurso beautymarket.es peluqueria]()
CONCURSO BEAUTY MARKET PELUQUERÍA
Conviértete en patrocinador del concurso que conecta tu marca con los profesionales de la imagen personal
Una oportunidad estratégica para posicionar tus productos directamente en manos de estilistas, barberos, esteticistas y especialistas del sector

15/09/2014
Desde el pasado mes de julio de 2014, el porcentaje de retención sobre los rendimientos derivados de actividades profesionales en el IRPF, que con carácter general es del 21%, será del 15% cuando el volumen de rendimientos íntegros de tales actividades del ejercicio inmediato anterior sea inferior a 15.000 euros y represente más del 75% de la suma de los rendimientos íntegros del trabajo y de actividades económicas obtenidos.
Este porcentaje será del 7,5% cuando los rendimientos tengan derecho a deducción por rentas obtenidas en Ceuta y Melilla.
Para poder aplicar esta retención, los contribuyentes deberán comunicar esta circunstancia al pagador de la factura, quedando éste obligado a conservar la comunicación debidamente firmada.
Fuente: Jaumandreu & Asociados.
- Comparte este artículo
-

-

-

-

Recomendamos