Utilidades
-
![BEWELLTY, el nuevo portal de belleza profesional que informa al consumidor final]()
-
![Una nueva temporada repleta de oportunidades]()
Una nueva temporada repleta de oportunidades
-
![x]()
DermCeutical PNar: biotecnología de precisión contra la hiperpigmentación
Debut presenta un nuevo activo desarrollado mediante inteligencia artificial, genómica cutánea y biotecnología, diseñado para actuar sobre mecanismos relacionados con la producción de melanina
-
![x]()
Nutraceuticals Europe 2027: innovación en nutrición y salud
El encuentro profesional de ingredientes funcionales, nutracéuticos y nutricosmética volverá a IFEMA MADRID los días 17 y 18 de febrero de 2027
-
![x]()
Andorra és Bella: un nuevo encuentro para el sector beauty
Andorra la Vella estrena este octubre una iniciativa que reúne conocimiento, innovación y experiencias en torno a la cosmética, la perfumería, la belleza y el cuidado personal
-
![concurso beautymarket.es estetica]()
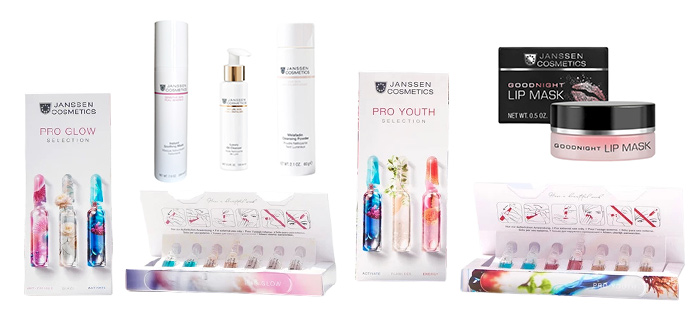
CONCURSO BEAUTY MARKET ESTÉTICA
Beauty Market y Janssen regalan 6 packs de cosmecéuticos profesionales para una piel más luminosa, hidratada y rejuvenecida
La cosmecéutica alemana pionera en combinar principios activos farmacéuticos y cosméticos reúne seis tratamientos de alta eficacia para el cuidado integral de la piel.
08/02/2011
Por APEMADRID (Asesoría Profesional de Empresas).
 El Real Decreto-Ley 13/2010 establece ciertas modificaciones en el impuesto de sociedades.
Las resumimos en las siguientes:
- Se amplía de 120.000 a 300.000 euros el tramo de beneficios en que las microempresas tributan a un 20%. Se consideran microempresas aquellas que no hayan superado en el ejercicio anterior los 5 millones de cifra de negocio ni hayan superado una plantilla media de 25 trabajadores.
- El beneficio que exceda los 300.000 euros tributará en las microempresas a un 25%.
- Se concede libertad de amortización durante los ejercicios 2011-2015 para las inversiones en elementos nuevos del inmovilizado, incluidos los adquiridos mediante arrendamiento financiero.
- Para las empresas de reducida dimensión (se entiende que lo son las que no superen los 10 millones de cifra de negocios en el ejercicio anterior) se establece un tipo impositivo del 25% para los primeros 300.000 euros de beneficio, y del 30% a partir de ahí.
La libertad de amortización también se reconoce para los sujetos pasivos que tributen en el IRPF en lugar de en sociedades, hasta el límite del rendimiento neto de su actividad económica.
- Comparte este artículo
-

-

-

-

Recomendamos