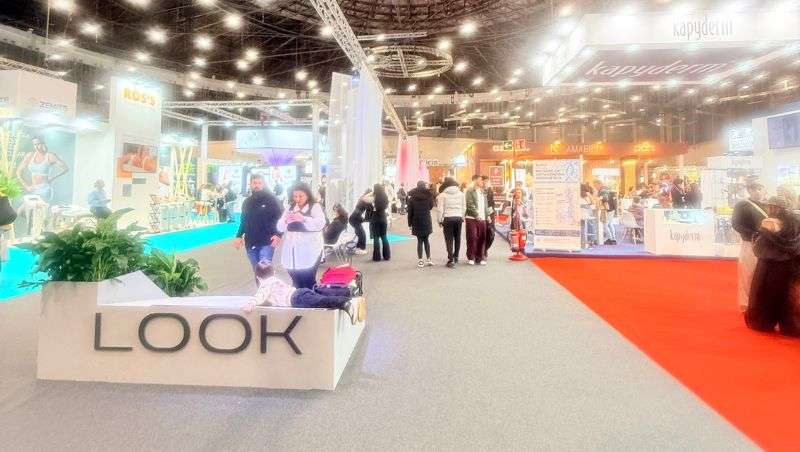
LOOK Madrid 2026 ha cerrado una nueva edición con una cuestión de fondo que sigue sin resolverse: cómo recuperar el atractivo de una feria que lleva años perdiendo masa expositiva y público profesional de calidad. El cambio de nombre, la modificación de fechas y la apuesta por una nueva orientación profesional que IFEMA presentó como grandes novedades para esta edición no parecen haber conseguido por ahora, revertir esa tendencia. Más bien todo lo contrario: menos empresas y menos público, con dudas sobre el perfil y la calidad profesional de parte de los asistentes. La ausencia de marcas de prestigio y la mezcla de públicos y sectores con intereses diferentes reabren el debate sobre el futuro de la feria.
Los datos del catálogo de expositores consultado antes de la celebración situaban la participación de 2026 en 144 empresas, frente a las 164 de 2025 y las 407 de 2017. Es decir, en menos de una década, la feria ha perdido cerca del 65 % de su masa expositiva. Una evolución que no puede atribuirse a una sola edición ni a una circunstancia puntual.
La reducción de espacio también ha sido muy significativa. IFEMA ha prescindido del pabellón 14, de 14.400 metros cuadrados, y ha concentrado la oferta en el pabellón 12, reuniendo en un mismo espacio a los sectores de peluquería y estética. Una decisión que abre otro debate: ¿responde a una estrategia de integración sectorial o es, principalmente, una adaptación a la reducción de expositores?
Menos marcas de prestigio, menos motivos para volver
Uno de los aspectos que más preocupa a los profesionales es la progresiva ausencia de marcas de referencia. Una feria necesita nombres reconocidos, empresas que generen interés y novedades capaces de justificar el desplazamiento de los visitantes.
Cuando desaparecen firmas relevantes, no solo se reduce la oferta comercial: también disminuyen los motivos para acudir. Y esa pérdida de atractivo puede alimentar un círculo difícil de romper. Menos marcas generan menos interés entre los visitantes profesionales; una menor afluencia cualificada, a su vez, resta incentivos a otras empresas para invertir en su participación.
La recuperación de LOOK no pasa únicamente por llenar metros cuadrados, sino por conseguir que las marcas que aportan valor al mercado vuelvan a considerar imprescindible estar presentes.
Peluquería y estética: compartir pabellón no significa compartir mercado
La concentración de peluquería y estética en un mismo pabellón plantea una cuestión que merece mayor atención. Aunque ambos sectores forman parte de la industria de la belleza, sus mercados profesionales no son necesariamente coincidentes.
Los perfiles de los clientes, los canales de distribución, los equipamientos, las necesidades comerciales y los procesos de decisión de compra presentan diferencias importantes. Un fabricante de aparatología estética, un distribuidor de cosmética profesional o una firma de mobiliario y equipamiento para peluquería no buscan necesariamente al mismo visitante ni persiguen los mismos objetivos comerciales.
Para los expositores, disponer de un público bien segmentado y cualificado puede ser más importante que compartir espacio con un mayor número de actividades y empresas. La mezcla de sectores puede generar circulación, pero no garantiza contactos comerciales de calidad. Incluso puede dispersar la atención del visitante y dificultar que cada profesional o expositor encuentre una oferta ajustada a sus necesidades.
No debemos confundir la integración de sectores con la integración de mercados. Compartir pabellón no significa necesariamente crear sinergias. La cuestión es si esta convivencia responde a una estrategia comercial que beneficia a ambos sectores o si es, fundamentalmente, consecuencia de la necesidad de concentrar la feria en menos espacio.
¿Una feria profesional o también un espacio de venta al público?
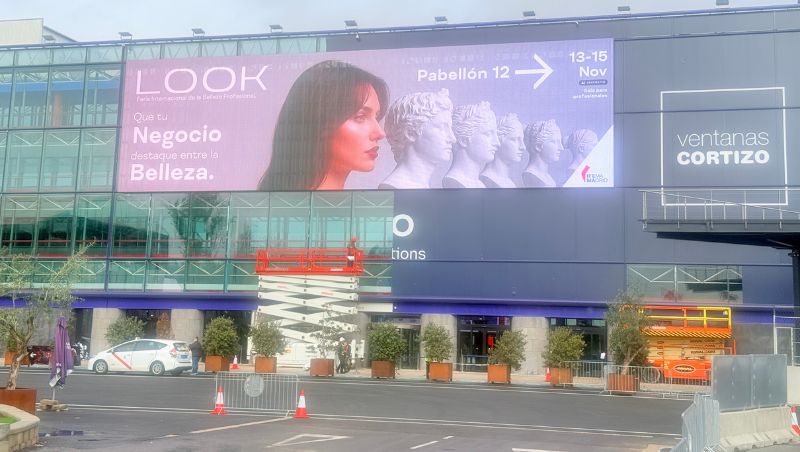
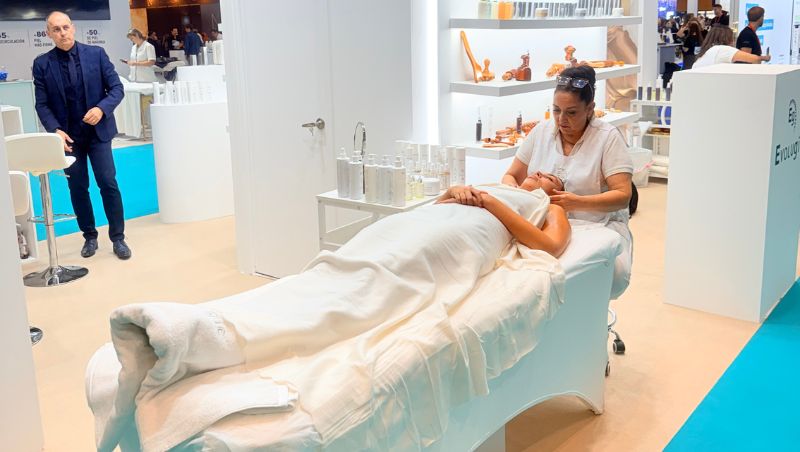
Otro punto de fricción es la distancia entre el posicionamiento profesional que defiende y comunica IFEMA y la realidad que se percibe al visitar la feria, con una presencia notable de público no profesional que acude a pasear, mirar o, en muchos casos, comprar directamente en los stands.
La presencia de público no profesional, atraído en parte por la posibilidad de adquirir productos en los propios expositores, introduce una dinámica diferente a la de un encuentro concebido para favorecer las relaciones entre fabricantes, distribuidores, salones y profesionales.
La venta directa puede resultar interesante para determinados expositores, pero no sustituye el valor de una convocatoria profesional. Para las empresas que acuden buscando distribuidores, contactos comerciales, acuerdos o clientes profesionales, la calidad del visitante es determinante.
Si LOOK quiere consolidarse como una plataforma exclusivamente profesional, debe cuidar que la experiencia y el perfil de los asistentes respondan realmente a esa promesa. No resulta coherente defender un posicionamiento profesional y, al mismo tiempo, permitir dinámicas propias de un espacio de venta directa al público general.
Expectativas cada vez más bajas
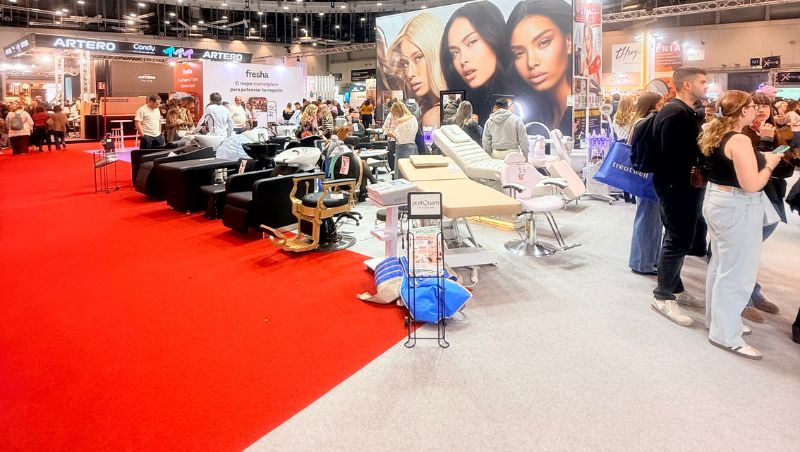
Las conversaciones con expositores dejan también una impresión que debería preocupar a la organización: en algunos casos, las expectativas previas eran tan moderadas o bajas que cualquier resultado positivo se considera satisfactorio.
Que una empresa termine razonablemente contenta porque esperaba poco no equivale necesariamente a que la feria haya recuperado su capacidad de convocatoria o su rentabilidad. Es una diferencia importante. Una feria no puede conformarse con que los participantes rebajen sus expectativas para valorar favorablemente el resultado.
La pregunta relevante es si la inversión en espacio, personal, desplazamientos y preparación se traduce en oportunidades de negocio suficientes para justificar la presencia en la siguiente edición.
Tres días, ¿son realmente necesarios?
La distribución de visitantes durante las tres jornadas es otra cuestión que merece revisión. Las impresiones recogidas entre empresas apuntan a una afluencia desigual, con el sábado mañana como jornada aparentemente más activa para buena parte de los expositores consultados. El domingo, que tradicionalmente había tenido un peso importante, parece haber perdido protagonismo. El viernes, por su parte, habría estado marcado por una presencia destacada de estudiantes por la mañana y por una menor afluencia de profesionales vinculados a la distribución y una tarde demasiado tranquila.
Sin datos oficiales de asistencia desglosados por días no es posible establecer una conclusión estadística, pero la percepción de los participantes invita a preguntarse si el formato actual sigue siendo el más adecuado.
Mantener tres jornadas implica costes adicionales para las empresas, tanto en personal como en desplazamientos y recursos. Si la actividad comercial se concentra en determinados momentos, quizá convendría estudiar si una duración más ajustada permitiría mejorar la intensidad de la convocatoria y la rentabilidad de la participación.
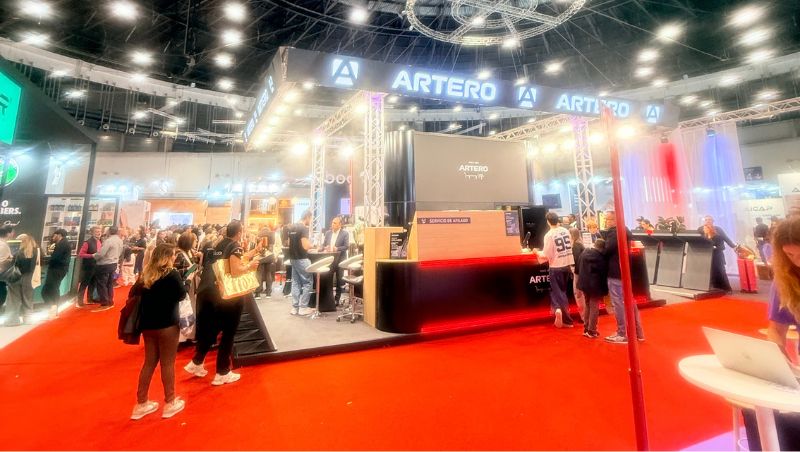
También merece una reflexión el calendario. Para buena parte del sector, las fechas más interesantes serían finales de septiembre o la primera semana de octubre, como venía siendo habitual, un periodo que resulta más productivo desde el punto de vista comercial. IFEMA ha desplazado la feria a unas fechas que no parecen responder a las preferencias de una parte importante del sector. Cabe preguntarse si esta decisión tiene que ver con la pérdida de peso del certamen dentro del calendario ferial de la institución y con su menor dimensión actual.
¿Ha llegado el momento de plantearse una feria bienal?
También podría abrirse el debate sobre la periodicidad. No todos los segmentos de la belleza profesional generan novedades, lanzamientos o cambios tecnológicos suficientes para justificar una gran cita anual.
En determinados mercados, dos años pueden ofrecer un margen más razonable para desarrollar productos, preparar lanzamientos, planificar inversiones y reunir una oferta verdaderamente atractiva. Una convocatoria bienal podría contribuir a concentrar recursos, novedades y expectativas, siempre que respondiera a las necesidades reales de los sectores implicados.
No se trata de asumir que una feria cada dos años resolvería por sí sola los problemas actuales, sino de considerar si el calendario anual sigue aportando valor suficiente a expositores y visitantes.
Más que un cambio de imagen, hace falta recuperar la confianza
LOOK Madrid necesita algo más que una nueva denominación, una reorganización de pabellones o un discurso renovado. Necesita recuperar la confianza de las empresas y demostrar que sigue siendo un espacio eficaz para generar negocio. También cabe preguntarse si la actual dirección, desgastada tras años de evolución negativa y decisiones que no han conseguido revertir los resultados, está en condiciones de liderar ese cambio.
Para ello, tendrá que escuchar a los expositores, reforzar la presencia de marcas relevantes, atraer visitantes profesionales con capacidad de decisión y revisar si la convivencia de sectores con necesidades diferentes está dando los resultados esperados.
La feria debe preguntarse qué quiere ser, a quién quiere convocar y qué valor diferencial ofrece frente a otras plataformas comerciales y encuentros profesionales. Y, una vez definido ese posicionamiento, cumplirlo con coherencia y convicción. De poco sirve defender una feria exclusivamente profesional para captar expositores y, después, permitir stands orientados a la venta directa y la entrada de un numeroso público general. Esa contradicción debilita el posicionamiento que se pretende construir.
Una feria no vive de su historia ni de sus promesas de renovación. Vive de las marcas que desean estar y la consideran una herramienta útil, de los profesionales que quieren visitarla y, sobre todo, de los negocios que consigue generar.
¿Logrará la actual dirección de LOOK Madrid convencer, de cara a una próxima edición, a una parte de los expositores y visitantes que han abandonado el evento? De ello puede depender no solo la recuperación de la feria, sino su propia continuidad como una cita relevante para la belleza profesional.