Inversión de particulares en proyectos emprendedores
La deducción en la renta del inversor puede alcanzar el 20% de las cantidades invertidas en empresas de nueva o reciente creación
Utilidades
-
![BEWELLTY, el nuevo portal de belleza profesional que informa al consumidor final]()
-
![Una nueva temporada repleta de oportunidades]()
Una nueva temporada repleta de oportunidades
-
![x]()
DermCeutical PNar: biotecnología de precisión contra la hiperpigmentación
Debut presenta un nuevo activo desarrollado mediante inteligencia artificial, genómica cutánea y biotecnología, diseñado para actuar sobre mecanismos relacionados con la producción de melanina
-
![x]()
Nutraceuticals Europe 2027: innovación en nutrición y salud
El encuentro profesional de ingredientes funcionales, nutracéuticos y nutricosmética volverá a IFEMA MADRID los días 17 y 18 de febrero de 2027
-
![x]()
Andorra és Bella: un nuevo encuentro para el sector beauty
Andorra la Vella estrena este octubre una iniciativa que reúne conocimiento, innovación y experiencias en torno a la cosmética, la perfumería, la belleza y el cuidado personal
-
![concurso beautymarket.es estetica]()
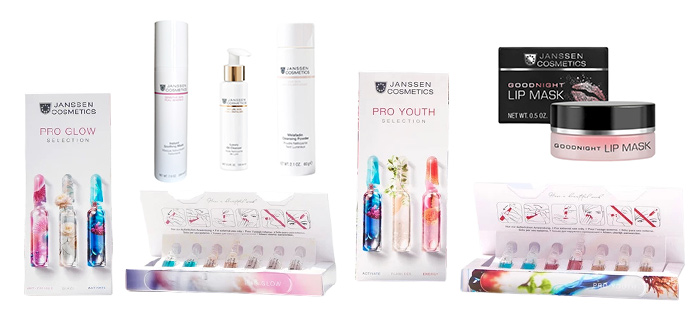
CONCURSO BEAUTY MARKET ESTÉTICA
Beauty Market y Janssen regalan 6 packs de cosmecéuticos profesionales para una piel más luminosa, hidratada y rejuvenecida
La cosmecéutica alemana pionera en combinar principios activos farmacéuticos y cosméticos reúne seis tratamientos de alta eficacia para el cuidado integral de la piel.
02/01/2014
La ley de emprendedores ha introducido una deducción para favorecer la inversión de particulares en proyectos de emprendedores (los llamados Business angels). Así, esta deducción en el IRPF puede ayudar a convencer a esos conocidos (family, fools and friends) que podrían estar interesados en invertir en nuestro negocio. Al tratarse de una deducción nueva, se incluirá en la declaración de la renta de 2013, a presentar en 2014.
 La deducción en la renta del inversor puede alcanzar el 20% de las cantidades invertidas en empresas de nueva o reciente creación, con un tope de 10.000 euros deducibles (que equivaldrían a 50.000 euros de inversión).
Los requisitos de la empresa receptora son los siguientes:
» Ha de ser una sociedad (Anónima, Limitada, Anónima Laboral o Limitada Laboral).
» La sociedad ha de desarrollar una actividad económica. No sirve la simple gestión de patrimonios.
» Los fondos propios de la entidad en la que se desarrolle la inversión no podrán superar los 400.000 euros en el momento de adquirirse las participaciones.
» La empresa no puede tener una antigüedad superior a los tres años.
» Ha de tratarse de una nueva actividad, no de la continuidad de la desarrollada por otra empresa.
» La inversión ha de mantenerse entre tres y doce años y no podrá superar el 40% del capital social (ni siquiera a través de familiares hasta segundo grado).
» Esta deducción del 20% puede ser ampliada por cada Comunidad Autónoma en el ámbito de sus competencias legislativas.
Fuente: Jaumandreu & Asociados.
- Comparte este artículo
-

-

-

-

Recomendamos