Notificaciones electrónicas
La Agencia Tributaria está implantando el nuevo sistema de notificaciones a los contribuyentes, que sustituirá las tradicionales comunicaciones por correo certificado con acuse de recibo por avisos efectuados por correo electrónico
Utilidades
-
![BEWELLTY, el nuevo portal de belleza profesional que informa al consumidor final]()
-
![Una nueva temporada repleta de oportunidades]()
Una nueva temporada repleta de oportunidades
-
![x]()
DermCeutical PNar: biotecnología de precisión contra la hiperpigmentación
Debut presenta un nuevo activo desarrollado mediante inteligencia artificial, genómica cutánea y biotecnología, diseñado para actuar sobre mecanismos relacionados con la producción de melanina
-
![x]()
Nutraceuticals Europe 2027: innovación en nutrición y salud
El encuentro profesional de ingredientes funcionales, nutracéuticos y nutricosmética volverá a IFEMA MADRID los días 17 y 18 de febrero de 2027
-
![x]()
Andorra és Bella: un nuevo encuentro para el sector beauty
Andorra la Vella estrena este octubre una iniciativa que reúne conocimiento, innovación y experiencias en torno a la cosmética, la perfumería, la belleza y el cuidado personal
-
![concurso beautymarket.es estetica]()
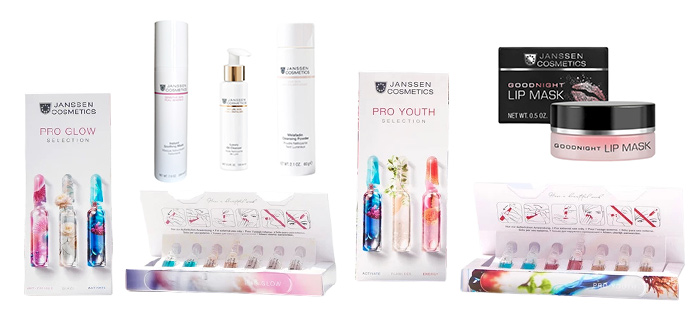
CONCURSO BEAUTY MARKET ESTÉTICA
Beauty Market y Janssen regalan 6 packs de cosmecéuticos profesionales para una piel más luminosa, hidratada y rejuvenecida
La cosmecéutica alemana pionera en combinar principios activos farmacéuticos y cosméticos reúne seis tratamientos de alta eficacia para el cuidado integral de la piel.
21/10/2011
 Este sistema, por el momento tan solo afectará a las sociedades y no a las personas físicas. No se trata de que el contribuyente deba comunicar una dirección de correo electrónico a la Hacienda Pública, sino de que ésta asignará un buzón de correo a cada empresa afectada
por el nuevo método. Esta asignación será comunicada a cada empresa por la propia Administración por el sistema tradicional. A partir de ese momento, el contribuyente queda obligado a acceder regularmente a ese buzón para comprobar qué notificaciones puede haberle hecho
Hacienda.
La comunicación se entenderá hecha transcurridos diez días si el contribuyente no ha abierto su buzón, o bien en el momento en que lo abra si sucede en una fecha anterior. La comunicación puede delegarse en el asesor del cliente, para que sea éste el que reciba las comunicaciones y por tanto se haga responsable de acceder al buzón, bajo su responsabilidad si no lo hace a tiempo.
Este método puede ser aconsejable en casos en que el contribuyente no tenga por costumbre acceder regularmente a comunicaciones electrónicas, o si se trata de empresas cuyos responsables estén ausentes durante períodos más o menos prolongados de tiempo.
- Comparte este artículo
-

-

-

-

Recomendamos